Domain standup-paddeln.de kaufen?
Wir ziehen mit dem Projekt
standup-paddeln.de um.
Sind Sie am Kauf der Domain
standup-paddeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain standup-paddeln.de kaufen?
Was ist die beste Altersversorgung?
Die beste Altersversorgung hängt von individuellen Faktoren wie dem Einkommen, den persönlichen Zielen und der Risikobereitschaft ab. Es gibt verschiedene Optionen wie die gesetzliche Rentenversicherung, private Rentenversicherungen, betriebliche Altersvorsorge oder auch Investitionen in Aktien oder Immobilien. Eine Kombination aus verschiedenen Vorsorgeformen kann eine gute Strategie sein, um eine solide Altersversorgung aufzubauen. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
Was heißt betriebliche Altersversorgung zugesagt?
Was bedeutet es, wenn einem Arbeitnehmer betriebliche Altersversorgung zugesagt wird? Dies bedeutet, dass der Arbeitgeber verpflichtet ist, dem Arbeitnehmer im Ruhestand eine zusätzliche finanzielle Unterstützung in Form einer betrieblichen Altersversorgung zu gewähren. Dies kann in Form von Direktzusagen, Unterstützungskassen, Pensionskassen oder Pensionsfonds erfolgen. Die betriebliche Altersversorgung dient dazu, die finanzielle Absicherung im Alter zu gewährleisten und ist oft ein wichtiger Bestandteil des Gesamtpakets an Sozialleistungen, die ein Arbeitgeber anbietet. Es ist wichtig, dass Arbeitnehmer sich über die genauen Bedingungen und Leistungen der betrieblichen Altersversorgung informieren, um im Ruhestand gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Altersversorgung
Top-Angebote
Produkte zum Begriff Altersversorgung:
-
HAWS StandUp Paddle-Board 305x81x15cmDas HAWS StandUp Paddle-Board ist das ideale Board für Anfänger und Fortgeschrittene. Es ist 305x81x15cm groß und hat eine Tragkraft von bis zu 130 kg. Das Set besteht aus dem Paddle-Board, der Luftpumpe, dem Paddel (in der Länge verstellbar) und der Sleave. Das Board ist sehr stabil und bietet einen hohen Tragekomfort. Die Luftpumpe ist leicht zu bedienen und die Paddel sind in der Länge verstellbar. Das Board ist empfohlen für Druck von 0,68 - 0,83 bar.349,00 €*Versand: 28,99 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebliche Altersversorgung und ZeitwertkontenPraxishandbuch Betriebliche Altersversorgung und Zeitwertkonten , Das Praxishandbuch behandelt sämtliche relevanten Gebiete der betrieblichen Altersversorgung (bAV) und der Zeitwertkonten. In der 2. Auflage wurde es aktualisiert und überarbeitet sowie um ein Kapitel zur personalwirtschaftlichen Bedeutung der bAV ergänzt. Das Werk bietet einen umfassenden Leitfaden zum professionellen Management mit konkreten Lösungsansätzen zu wichtigen Detailfragen und benennt weiterführende Quellen aus Rechtsprechung und Literatur. Erfahrene Praktiker mit ausgewiesener Expertise stellen die komplexe Thematik prägnant und verständlich dar, ohne auf die erforderliche fachliche Tiefe zu verzichten. , Warnleuchten > Zusatzbeleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241104, Titel der Reihe: De Gruyter Praxishandbuch##, Redaktion: Ulbrich, Mathias, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 1311, Abbildungen: 54 b/w illustrations, Themenüberschrift: LAW / Labor & Employment, Keyword: Betriebliche Altersversorgung; Company pension scheme; Zeitwertkonten; working time accounts, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Arbeitsgesetz~Arbeitsrecht~Rentenversicherung~Sozialversicherung / Rentenversicherung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 1846, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon Altersversorgung 2023, Fachbücher von Ralf Fath, Christian UrbitschJeder Arbeitnehmer hat einen gesetzlichen Anspruch auf eine betriebliche Altersversorgung durch Entgeltumwandlung. Das Thema wird daher auch für kleinere Betriebe zunehmend an Bedeutung gewinnen. Doch gerade in kleinen und mittelständischen Unternehmen fehlt dazu oft das erforderliche Know-how. Abhilfe schafft das Lexikon zur Altersversorgung. In knapp 300 Stichwörtern werden alle relevanten Fachbegriffe zu dieser Materie in klarer und verständlicher Sprache erläutert; zahlreiche Beispiele tragen zum besseren Verständnis bei. Der Leser erkennt durch die bewusst knapp gehaltenen Erklärungen die Zusammenhänge und Strukturen der betrieblichen Altersversorgung und kann sich so einen Überblick über die komplexe Materie verschaffen. Das Lexikon Altersversorgung 2023 bietet folgende Vorteile: - Knapp 300 Stichwörter - alle relevanten Fachbegriffe der betrieblichen Altersversorgung sind klar und verständlich erläutert und ermöglichen einen schnellen Einstieg in das Fachgebiet. - Lexikalische Aufbereitung - kompaktes Grundlagenwissen wird kurz und bündig dargestellt. - Zahlreiche Beispiele aus der Praxis fördern das bessere Verständnis dieser komplexen Materie. - Der Leser erkennt durch die bewusst knapp gehaltenen Erklärungen Strukturen und Zusammenhänge der betrieblichen Altersversorgung. - Die wichtigsten Vorschriften sind berücksichtigt.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebliche Altersversorgung und Zeitwertkonten, Fachbücher von Mathias UlbrichDas Praxishandbuch behandelt sämtliche relevanten Gebiete der betrieblichen Altersversorgung (bAV) und der Zeitwertkonten. In der 2. Auflage wurde es aktualisiert und überarbeitet sowie um ein Kapitel zur personalwirtschaftlichen Bedeutung der bAV ergänzt. Das Werk bietet einen umfassenden Leitfaden zum professionellen Management mit konkreten Lösungsansätzen zu wichtigen Detailfragen und benennt weiterführende Quellen aus Rechtsprechung und Literatur. Erfahrene Praktiker mit ausgewiesener Expertise stellen die komplexe Thematik prägnant und verständlich dar, ohne auf die erforderliche fachliche Tiefe zu verzichten.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird betriebliche Altersversorgung besteuert?
Die betriebliche Altersversorgung wird in der Regel steuerlich begünstigt. Beiträge, die der Arbeitnehmer in die betriebliche Altersversorgung einzahlt, können bis zu einer bestimmten Höhe steuerlich abgesetzt werden. Die spätere Auszahlung der betrieblichen Altersversorgung wird jedoch voll versteuert. Dabei gilt der individuelle Steuersatz des Rentners zum Zeitpunkt der Auszahlung. Es gibt auch die Möglichkeit, die betriebliche Altersversorgung als Einmalzahlung zu erhalten, was steuerlich günstiger sein kann. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersversorgung zu verstehen. **
-
Was bedeutet betriebliche Altersversorgung zugesagt?
Was bedeutet betriebliche Altersversorgung zugesagt? Betriebliche Altersversorgung bezieht sich auf die Zusicherung eines Arbeitgebers, seinen Mitarbeitern im Ruhestand eine finanzielle Absicherung zu bieten. Wenn einem Arbeitnehmer betriebliche Altersversorgung zugesagt wird, bedeutet dies, dass der Arbeitgeber verpflichtet ist, bestimmte Leistungen wie eine Betriebsrente oder eine Direktversicherung zu gewähren. Diese Zusicherung kann vertraglich festgehalten sein und ist ein wichtiger Bestandteil der Gesamtvergütung eines Mitarbeiters. Es ist wichtig, dass Arbeitnehmer sich über die genauen Bedingungen und Leistungen der betrieblichen Altersversorgung informieren, um im Ruhestand finanziell abgesichert zu sein. **
-
Wie wird die betriebliche Altersversorgung versteuert?
Die betriebliche Altersversorgung wird in der Regel steuerlich begünstigt behandelt. Beiträge, die der Arbeitnehmer in die betriebliche Altersversorgung einzahlt, können bis zu einer bestimmten Höchstgrenze steuerlich abgesetzt werden. Die spätere Auszahlung der betrieblichen Altersversorgung wird dann im Ruhestand versteuert. Dabei gilt der sogenannte nachgelagerte Besteuerungsprinzip, das bedeutet, dass die Auszahlungen im Ruhestand mit dem individuellen Steuersatz versteuert werden. Es gibt jedoch auch verschiedene Modelle der betrieblichen Altersversorgung, die unterschiedlich besteuert werden können, wie zum Beispiel die Direktversicherung, Pensionskasse oder Pensionsfonds. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersversorgung zu verstehen. **
-
Wann besteht eine Anwartschaft auf Altersversorgung?
Eine Anwartschaft auf Altersversorgung besteht, wenn eine Person Anspruch auf eine zukünftige Rente oder Pension hat, die aufgrund von Beiträgen oder Leistungen in ein Altersvorsorgesystem erworben wurde. Dies kann beispielsweise durch Beiträge in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Rentenversicherungen erworben werden. Die Anwartschaft entsteht in der Regel nach einer bestimmten Beitrags- oder Versicherungsdauer und kann je nach System und Vertrag unterschiedlich ausgestaltet sein. Sie stellt somit einen Anspruch auf eine regelmäßige Altersrente oder -pension dar, sobald die Voraussetzungen erfüllt sind. **

Kann man eine betriebliche Altersversorgung beleihen?
Kann man eine betriebliche Altersversorgung beleihen? Ja, es ist möglich, eine betriebliche Altersversorgung zu beleihen, allerdings gibt es bestimmte Voraussetzungen und Einschränkungen. In der Regel müssen die Ansprüche auf die betriebliche Altersversorgung bereits bestehen und der Arbeitgeber muss zustimmen. Zudem kann die Beleihung nur durch spezialisierte Kreditinstitute erfolgen, die sich auf die Beleihung von betrieblichen Altersversorgungen spezialisiert haben. Es ist wichtig, sich vor einer Beleihung über die genauen Konditionen, Risiken und Auswirkungen auf die Altersvorsorge zu informieren. **
Was ist eine Anwartschaft auf Altersversorgung?
Eine Anwartschaft auf Altersversorgung bezieht sich auf den Anspruch einer Person auf eine zukünftige Rente oder andere Leistungen im Alter. Sie entsteht in der Regel durch Beitragszahlungen an eine Rentenversicherung oder betriebliche Altersvorsorge. Die Höhe der späteren Leistungen hängt von verschiedenen Faktoren wie der Dauer der Beitragszahlungen, dem Beitragssatz und dem Rentenalter ab. Eine Anwartschaft auf Altersversorgung bietet somit eine finanzielle Absicherung im Alter und ist ein wichtiger Bestandteil der persönlichen Altersvorsorge. **
Top-Angebote
Produkte zum Begriff Altersversorgung:
-
SUP-Board 320 cm 2-in-1 zum Paddeln-aufblasbar, mit Sitz, Paddel, PumpeAufblasbares SUP-Board zum Paddeln mit Sitz Set Paddel Pumpe 320 cm - wichtigste MerkmaleAllround-Typ- ideal sowohl für Anfänger als auch für fortgeschrittene Nutzer.2-in-1 - SUP und Kajak- du kannst darauf im Stehen (Stand Up Paddle) paddeln, aber auch im Sitzen, indem du den mitgelieferten Kajaksitz montierst.Vierpunkt-D-Ring-Halterungen ermöglichen die stabile Montage des Kajaksitzes, und der zentrale Griff erleichtert das bequeme Tragen.Stabil und geräumig- die große Länge und Breite sorgen für hervorragendes Gleichgewicht auch auf WellenDieDreifinnenkonstruktion sorgt für eine präzise Führung des Boards unter allen Bedingungen.Aufblasbar und kompakt- das Board wird mit einer zweiwegigen Pumpe mit Manometer aufgepumpt. Nach der Fahrt einfach die Luft ablassen, zusammenfalten und in den Rucksack verstauen.Sicher und komfortabel- das rutschfeste EVA-Deck mit Querschnitten verhindert das Ausrutschen, selbst bei nasser Oberfläche.Wasserfest und widerstandsfähig gegen Beschädigungen- he533,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
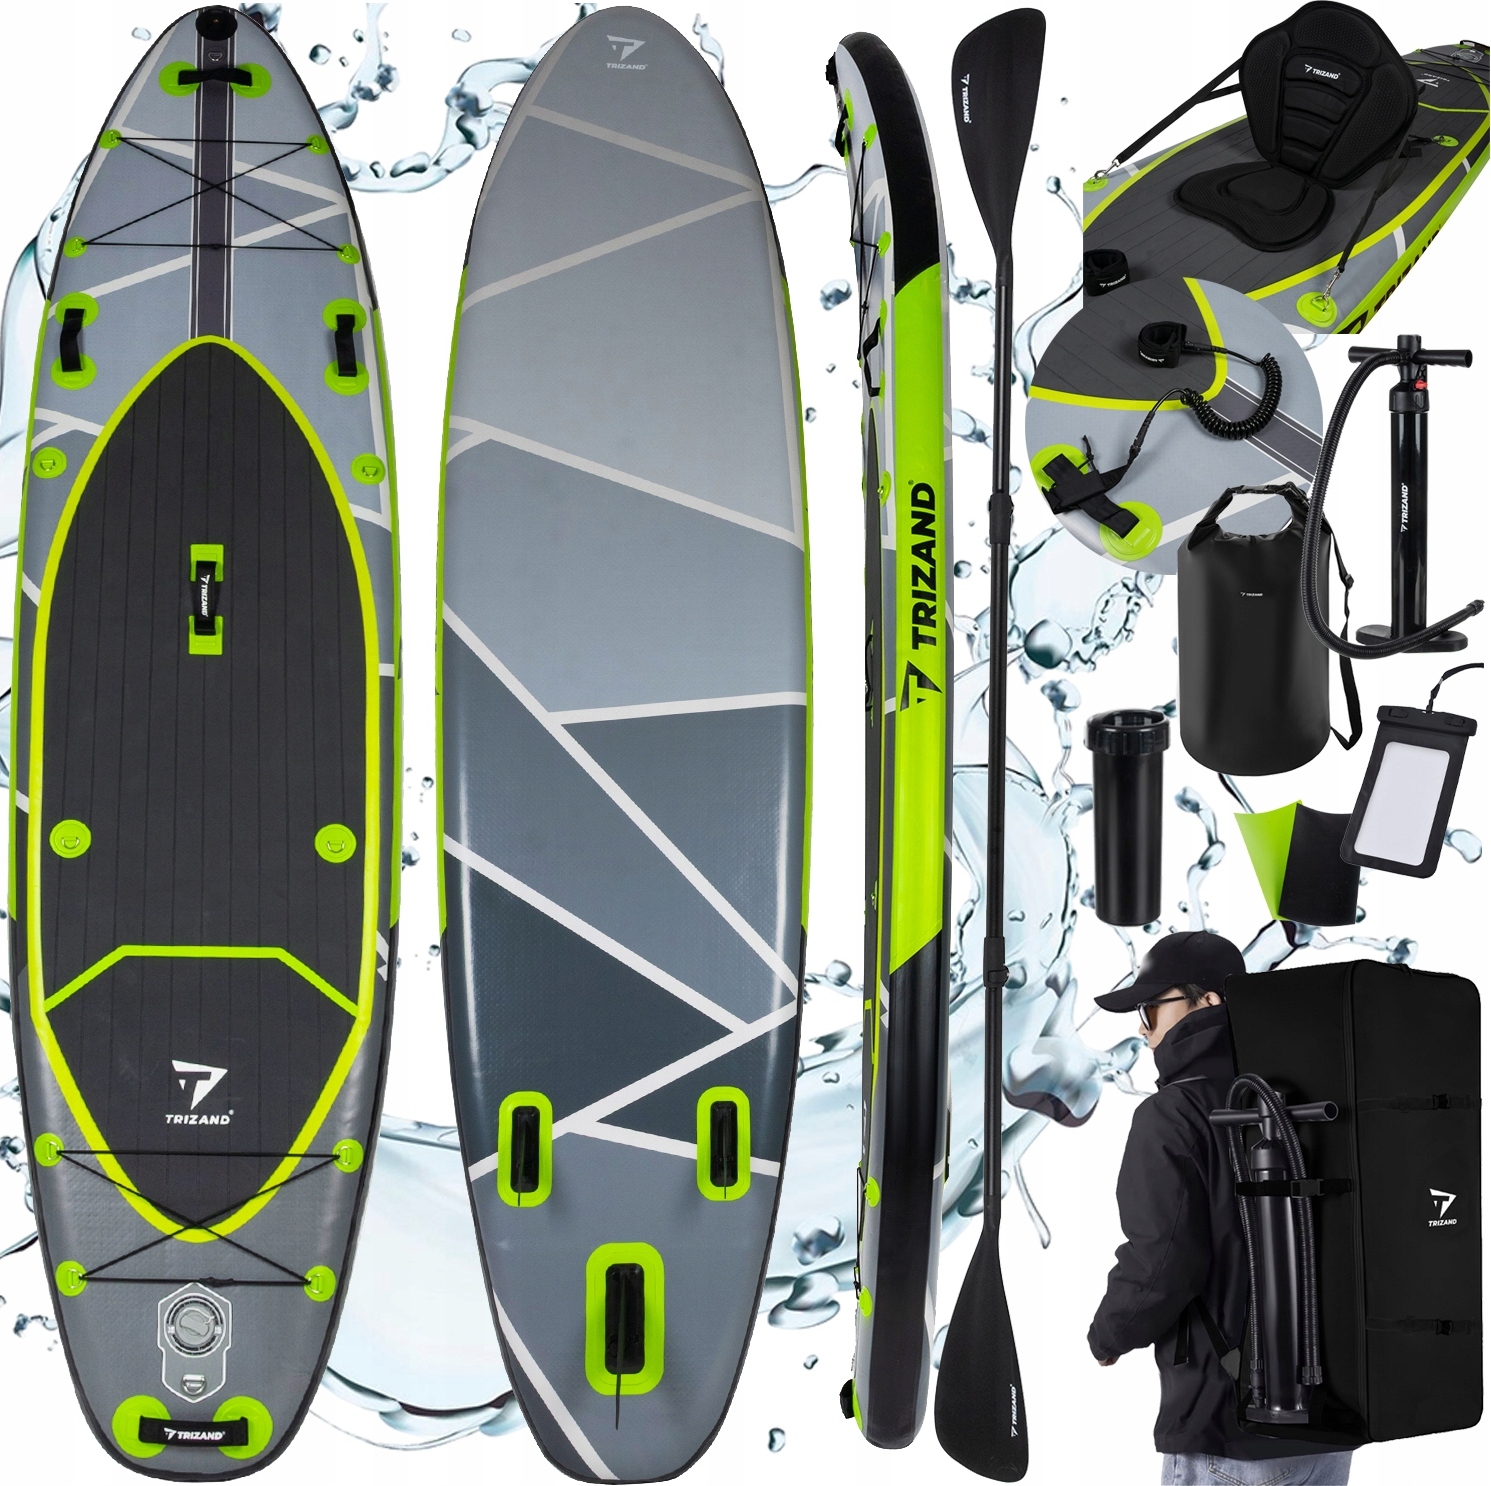
SUP-Board Trizand 350 cm mit Paddel, Sitz und 3 Finnen für effizienteres PaddelnBequemer Sitz, montiert auf Gurten mit KarabinernDer stabile und leicht zu montierende Sitz sorgt für Komfort beim Paddeln in Sitzposition. Die Gurte mit Karabinern ermöglichen eine schnelle und sichere Befestigung am SUP-Board. Die ideale Lösung für längere Touren oder entspanntes Freizeitpaddeln Robuste Transporttasche in RucksackformDie stabile und geräumige Tasche ermöglicht den bequemen Transport des gesamten SUP-Sets, einschließlich Board, Paddel, Pumpe und Zubehör. Rucksackgurte erleichtern den Transport auch über längere Distanzen. Ideal für den Strand, an den See oder auf Reisen Klapppaddel mit VerlängerungsmöglichkeitDas leichte und robuste Paddel lässt sich leicht zusammenklappen und in seiner Länge an die Körpergröße des Benutzers anpassen. Die Verstellung ermöglicht komfortables Paddeln sowohl im Stehen als auch in Sitzposition. Ideal für Anfänger und fortgeschrittene SUP-Nutzer Doppelskolbenpumpe mit Abpumpfunktion, Verriegelung und ManometerDie leistungsstarke Doppelkolb369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HAWS StandUp Paddle-Board 305x81x15cmDas HAWS StandUp Paddle-Board ist das ideale Board für Anfänger und Fortgeschrittene. Es ist 305x81x15cm groß und hat eine Tragkraft von bis zu 130 kg. Das Set besteht aus dem Paddle-Board, der Luftpumpe, dem Paddel (in der Länge verstellbar) und der Sleave. Das Board ist sehr stabil und bietet einen hohen Tragekomfort. Die Luftpumpe ist leicht zu bedienen und die Paddel sind in der Länge verstellbar. Das Board ist empfohlen für Druck von 0,68 - 0,83 bar.349,00 €*Versand: 28,99 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebliche Altersversorgung und ZeitwertkontenPraxishandbuch Betriebliche Altersversorgung und Zeitwertkonten , Das Praxishandbuch behandelt sämtliche relevanten Gebiete der betrieblichen Altersversorgung (bAV) und der Zeitwertkonten. In der 2. Auflage wurde es aktualisiert und überarbeitet sowie um ein Kapitel zur personalwirtschaftlichen Bedeutung der bAV ergänzt. Das Werk bietet einen umfassenden Leitfaden zum professionellen Management mit konkreten Lösungsansätzen zu wichtigen Detailfragen und benennt weiterführende Quellen aus Rechtsprechung und Literatur. Erfahrene Praktiker mit ausgewiesener Expertise stellen die komplexe Thematik prägnant und verständlich dar, ohne auf die erforderliche fachliche Tiefe zu verzichten. , Warnleuchten > Zusatzbeleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241104, Titel der Reihe: De Gruyter Praxishandbuch##, Redaktion: Ulbrich, Mathias, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 1311, Abbildungen: 54 b/w illustrations, Themenüberschrift: LAW / Labor & Employment, Keyword: Betriebliche Altersversorgung; Company pension scheme; Zeitwertkonten; working time accounts, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Arbeitsgesetz~Arbeitsrecht~Rentenversicherung~Sozialversicherung / Rentenversicherung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 1846, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die beste Altersversorgung?
Die beste Altersversorgung hängt von individuellen Faktoren wie dem Einkommen, den persönlichen Zielen und der Risikobereitschaft ab. Es gibt verschiedene Optionen wie die gesetzliche Rentenversicherung, private Rentenversicherungen, betriebliche Altersvorsorge oder auch Investitionen in Aktien oder Immobilien. Eine Kombination aus verschiedenen Vorsorgeformen kann eine gute Strategie sein, um eine solide Altersversorgung aufzubauen. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die beste Lösung für die individuelle Situation zu finden. **
-
Was heißt betriebliche Altersversorgung zugesagt?
Was bedeutet es, wenn einem Arbeitnehmer betriebliche Altersversorgung zugesagt wird? Dies bedeutet, dass der Arbeitgeber verpflichtet ist, dem Arbeitnehmer im Ruhestand eine zusätzliche finanzielle Unterstützung in Form einer betrieblichen Altersversorgung zu gewähren. Dies kann in Form von Direktzusagen, Unterstützungskassen, Pensionskassen oder Pensionsfonds erfolgen. Die betriebliche Altersversorgung dient dazu, die finanzielle Absicherung im Alter zu gewährleisten und ist oft ein wichtiger Bestandteil des Gesamtpakets an Sozialleistungen, die ein Arbeitgeber anbietet. Es ist wichtig, dass Arbeitnehmer sich über die genauen Bedingungen und Leistungen der betrieblichen Altersversorgung informieren, um im Ruhestand gut abgesichert zu sein. **
-
Wie wird betriebliche Altersversorgung besteuert?
Die betriebliche Altersversorgung wird in der Regel steuerlich begünstigt. Beiträge, die der Arbeitnehmer in die betriebliche Altersversorgung einzahlt, können bis zu einer bestimmten Höhe steuerlich abgesetzt werden. Die spätere Auszahlung der betrieblichen Altersversorgung wird jedoch voll versteuert. Dabei gilt der individuelle Steuersatz des Rentners zum Zeitpunkt der Auszahlung. Es gibt auch die Möglichkeit, die betriebliche Altersversorgung als Einmalzahlung zu erhalten, was steuerlich günstiger sein kann. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersversorgung zu verstehen. **
-
Was bedeutet betriebliche Altersversorgung zugesagt?
Was bedeutet betriebliche Altersversorgung zugesagt? Betriebliche Altersversorgung bezieht sich auf die Zusicherung eines Arbeitgebers, seinen Mitarbeitern im Ruhestand eine finanzielle Absicherung zu bieten. Wenn einem Arbeitnehmer betriebliche Altersversorgung zugesagt wird, bedeutet dies, dass der Arbeitgeber verpflichtet ist, bestimmte Leistungen wie eine Betriebsrente oder eine Direktversicherung zu gewähren. Diese Zusicherung kann vertraglich festgehalten sein und ist ein wichtiger Bestandteil der Gesamtvergütung eines Mitarbeiters. Es ist wichtig, dass Arbeitnehmer sich über die genauen Bedingungen und Leistungen der betrieblichen Altersversorgung informieren, um im Ruhestand finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Altersversorgung
-
Lexikon Altersversorgung 2023, Fachbücher von Ralf Fath, Christian UrbitschJeder Arbeitnehmer hat einen gesetzlichen Anspruch auf eine betriebliche Altersversorgung durch Entgeltumwandlung. Das Thema wird daher auch für kleinere Betriebe zunehmend an Bedeutung gewinnen. Doch gerade in kleinen und mittelständischen Unternehmen fehlt dazu oft das erforderliche Know-how. Abhilfe schafft das Lexikon zur Altersversorgung. In knapp 300 Stichwörtern werden alle relevanten Fachbegriffe zu dieser Materie in klarer und verständlicher Sprache erläutert; zahlreiche Beispiele tragen zum besseren Verständnis bei. Der Leser erkennt durch die bewusst knapp gehaltenen Erklärungen die Zusammenhänge und Strukturen der betrieblichen Altersversorgung und kann sich so einen Überblick über die komplexe Materie verschaffen. Das Lexikon Altersversorgung 2023 bietet folgende Vorteile: - Knapp 300 Stichwörter - alle relevanten Fachbegriffe der betrieblichen Altersversorgung sind klar und verständlich erläutert und ermöglichen einen schnellen Einstieg in das Fachgebiet. - Lexikalische Aufbereitung - kompaktes Grundlagenwissen wird kurz und bündig dargestellt. - Zahlreiche Beispiele aus der Praxis fördern das bessere Verständnis dieser komplexen Materie. - Der Leser erkennt durch die bewusst knapp gehaltenen Erklärungen Strukturen und Zusammenhänge der betrieblichen Altersversorgung. - Die wichtigsten Vorschriften sind berücksichtigt.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebliche Altersversorgung und Zeitwertkonten, Fachbücher von Mathias UlbrichDas Praxishandbuch behandelt sämtliche relevanten Gebiete der betrieblichen Altersversorgung (bAV) und der Zeitwertkonten. In der 2. Auflage wurde es aktualisiert und überarbeitet sowie um ein Kapitel zur personalwirtschaftlichen Bedeutung der bAV ergänzt. Das Werk bietet einen umfassenden Leitfaden zum professionellen Management mit konkreten Lösungsansätzen zu wichtigen Detailfragen und benennt weiterführende Quellen aus Rechtsprechung und Literatur. Erfahrene Praktiker mit ausgewiesener Expertise stellen die komplexe Thematik prägnant und verständlich dar, ohne auf die erforderliche fachliche Tiefe zu verzichten.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
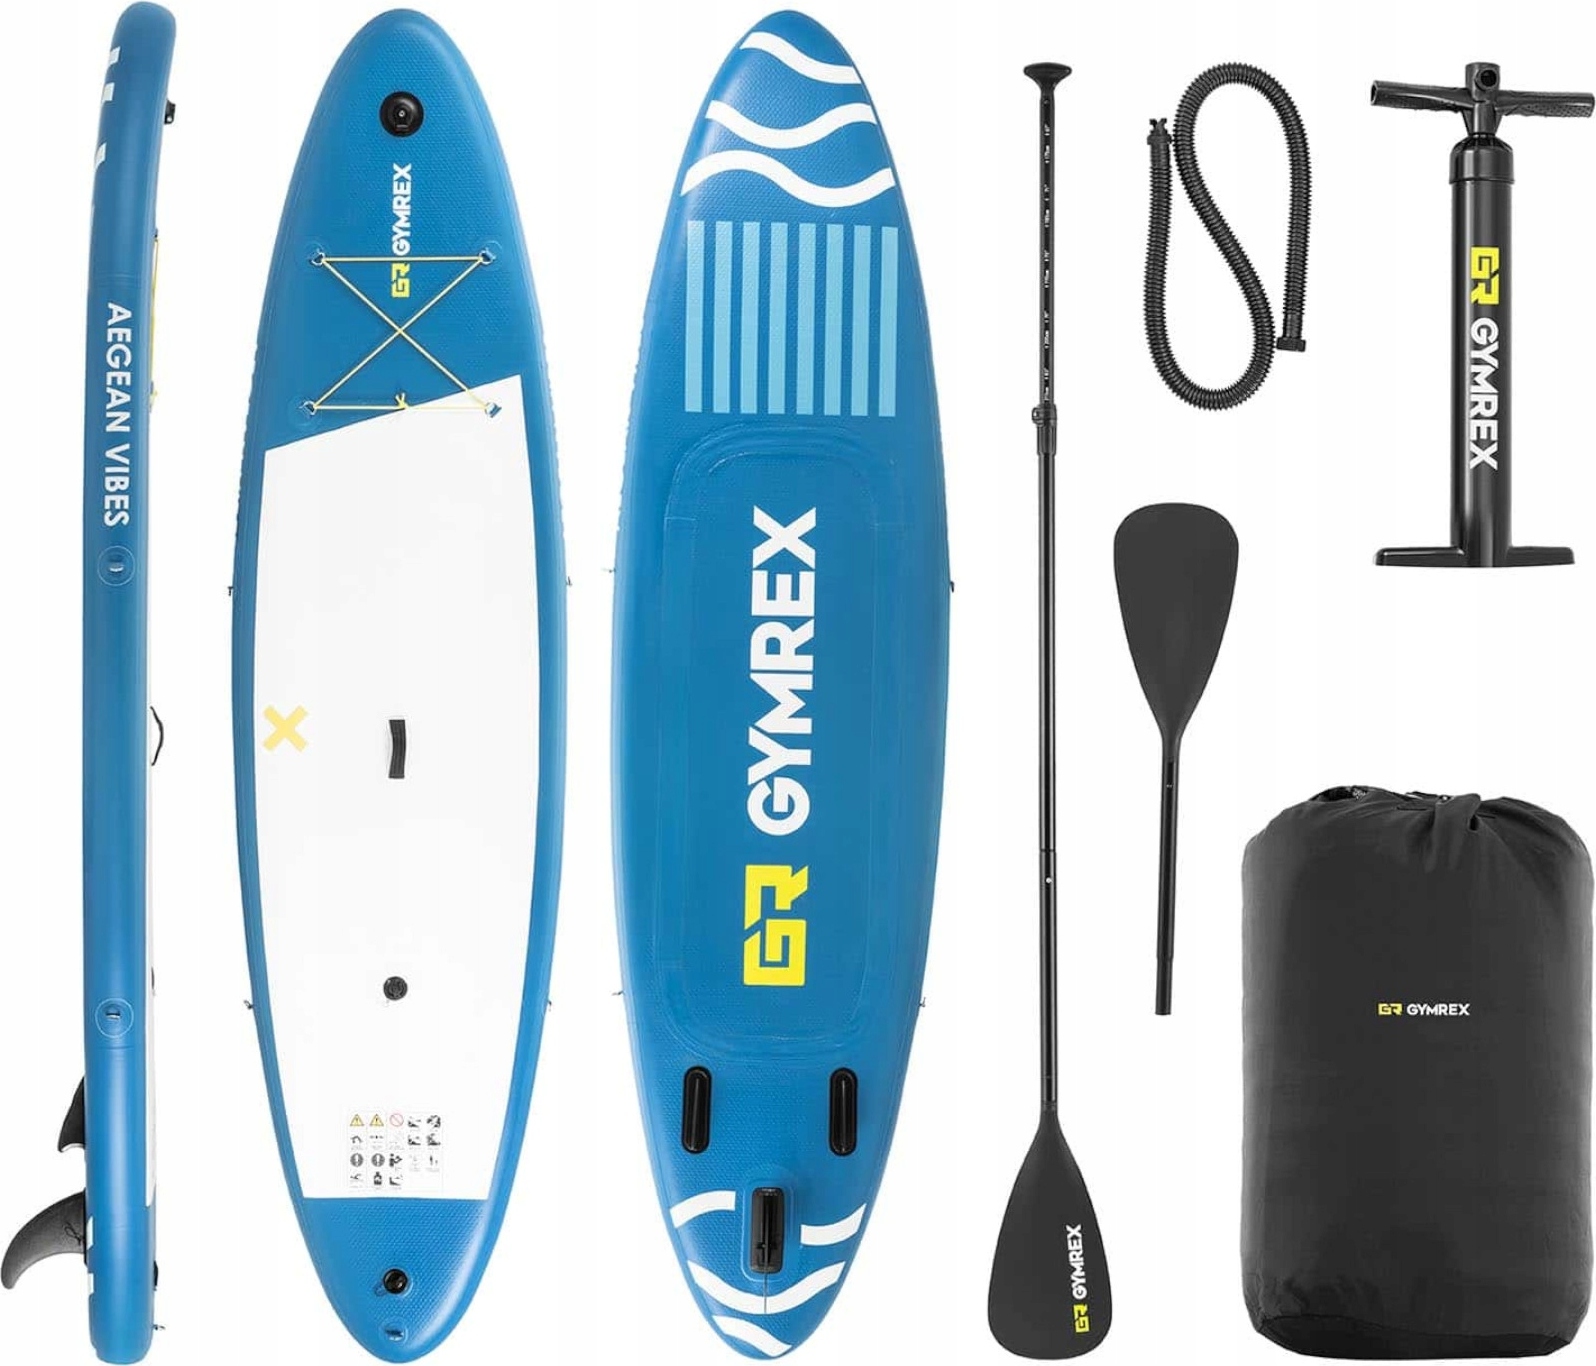
Zweilagiges aufblasbares SUP-Board 125 kg für Wasser mit Paddel, Pumpe und RucksackDas SUP-Board der Marke Gymrex ermöglicht aktive Freizeitgestaltung auf dem Wasser. Es erlaubt das Paddeln im Stehen, auf den Knien oder im Sitzen. Es ist sehr stabil. Das verwendete Dropstitch-Material besteht aus zwei Schichten Kunststoff, die durch widerstandsfähige Fasern verbunden sind. Dadurch ist das Board sehr steif und langlebig. Ohne Luft nimmt es wenig Platz ein, ist leicht und ideal für den Transport. Der Kunststoff eignet sich sowohl für Salz- als auch für Süßwasser. Die Maße des aufgepumpten Boards betragen 333 x 82 x 12 cm und seine Tragfähigkeit beträgt 125 kg. Die mitgelieferte Pumpe ermöglicht das Aufpumpen des Geräts in 5-10 Min. Zwei separate Kammern stabilisieren das Board und machen es sicherer. Produkteigenschaften- Kann als SUP-Board, Ruderboot oder Surfboard verwendet werden,- Leicht zu transportieren, wenn es nicht aufgepumpt ist,- Das Aufpumpen dauert 5-10 min,- Die maximale Belastung beträgt 125 kg,- Die rutschfeste Matte sorgt für eine stabile Basis. Techni411,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die betriebliche Altersversorgung versteuert?
Die betriebliche Altersversorgung wird in der Regel steuerlich begünstigt behandelt. Beiträge, die der Arbeitnehmer in die betriebliche Altersversorgung einzahlt, können bis zu einer bestimmten Höchstgrenze steuerlich abgesetzt werden. Die spätere Auszahlung der betrieblichen Altersversorgung wird dann im Ruhestand versteuert. Dabei gilt der sogenannte nachgelagerte Besteuerungsprinzip, das bedeutet, dass die Auszahlungen im Ruhestand mit dem individuellen Steuersatz versteuert werden. Es gibt jedoch auch verschiedene Modelle der betrieblichen Altersversorgung, die unterschiedlich besteuert werden können, wie zum Beispiel die Direktversicherung, Pensionskasse oder Pensionsfonds. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersversorgung zu verstehen. **
-
Wann besteht eine Anwartschaft auf Altersversorgung?
Eine Anwartschaft auf Altersversorgung besteht, wenn eine Person Anspruch auf eine zukünftige Rente oder Pension hat, die aufgrund von Beiträgen oder Leistungen in ein Altersvorsorgesystem erworben wurde. Dies kann beispielsweise durch Beiträge in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Rentenversicherungen erworben werden. Die Anwartschaft entsteht in der Regel nach einer bestimmten Beitrags- oder Versicherungsdauer und kann je nach System und Vertrag unterschiedlich ausgestaltet sein. Sie stellt somit einen Anspruch auf eine regelmäßige Altersrente oder -pension dar, sobald die Voraussetzungen erfüllt sind. **
-
Kann man eine betriebliche Altersversorgung beleihen?
Kann man eine betriebliche Altersversorgung beleihen? Ja, es ist möglich, eine betriebliche Altersversorgung zu beleihen, allerdings gibt es bestimmte Voraussetzungen und Einschränkungen. In der Regel müssen die Ansprüche auf die betriebliche Altersversorgung bereits bestehen und der Arbeitgeber muss zustimmen. Zudem kann die Beleihung nur durch spezialisierte Kreditinstitute erfolgen, die sich auf die Beleihung von betrieblichen Altersversorgungen spezialisiert haben. Es ist wichtig, sich vor einer Beleihung über die genauen Konditionen, Risiken und Auswirkungen auf die Altersvorsorge zu informieren. **
-
Was ist eine Anwartschaft auf Altersversorgung?
Eine Anwartschaft auf Altersversorgung bezieht sich auf den Anspruch einer Person auf eine zukünftige Rente oder andere Leistungen im Alter. Sie entsteht in der Regel durch Beitragszahlungen an eine Rentenversicherung oder betriebliche Altersvorsorge. Die Höhe der späteren Leistungen hängt von verschiedenen Faktoren wie der Dauer der Beitragszahlungen, dem Beitragssatz und dem Rentenalter ab. Eine Anwartschaft auf Altersversorgung bietet somit eine finanzielle Absicherung im Alter und ist ein wichtiger Bestandteil der persönlichen Altersvorsorge. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.